Qué pasa si no pago una deuda
Qué pasa si no pago una deuda: conoce riesgos reales, juicio, intereses y embargo según tu caso. Revisa tus opciones antes de decidir.
Qué pasa si no pago una deuda: respuesta rápida y qué hay que comprobar
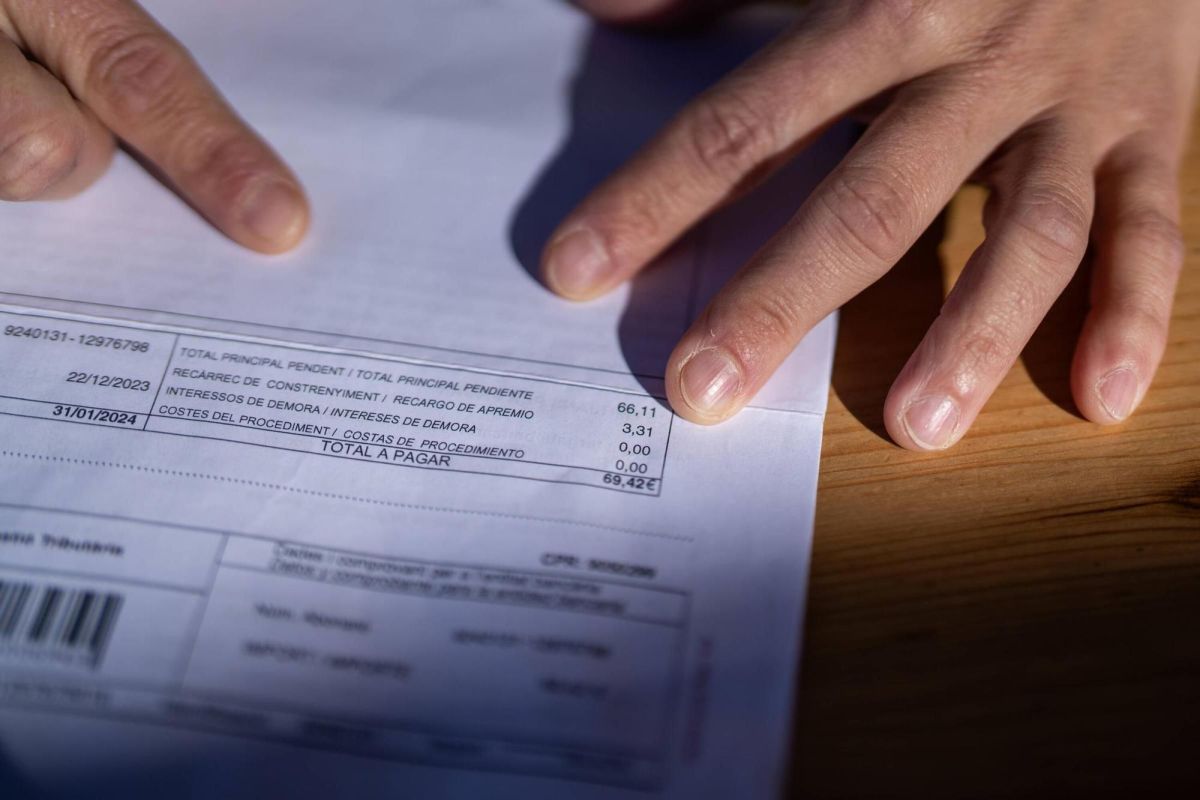
Si te preguntas qué pasa si no pago una deuda, la respuesta correcta es que no existe una consecuencia única ni automática. El impago puede generar intereses de demora, requerimientos de pago, una eventual inclusión en ficheros de solvencia si concurren los requisitos legales, una reclamación judicial de cantidad y, en su caso, embargo, pero esto dependerá de si la deuda existe realmente, si está vencida y es exigible, de cómo se documentó y de si el acreedor decide reclamar.
Desde el punto de vista civil, el Código Civil parte de que las obligaciones consisten en dar, hacer o no hacer alguna cosa (art. 1088 CC) y de que lo pactado obliga a las partes en los términos acordados (art. 1091 CC). Por eso, dejar de pagar una deuda puede constituir un incumplimiento de pago, pero habrá que analizar antes el contrato, las facturas, el reconocimiento de deuda, los vencimientos y cualquier requerimiento previo.
- Si la deuda no ha vencido todavía, no suele poder exigirse como impagada.
- Si la cuantía es discutida o faltan pruebas, reclamar una cantidad debida puede resultar más complejo.
- Si existe mora del deudor, pueden reclamarse daños y perjuicios o intereses en los términos legales o pactados, según el caso.
Qué consecuencias puede tener el impago antes de llegar a juicio
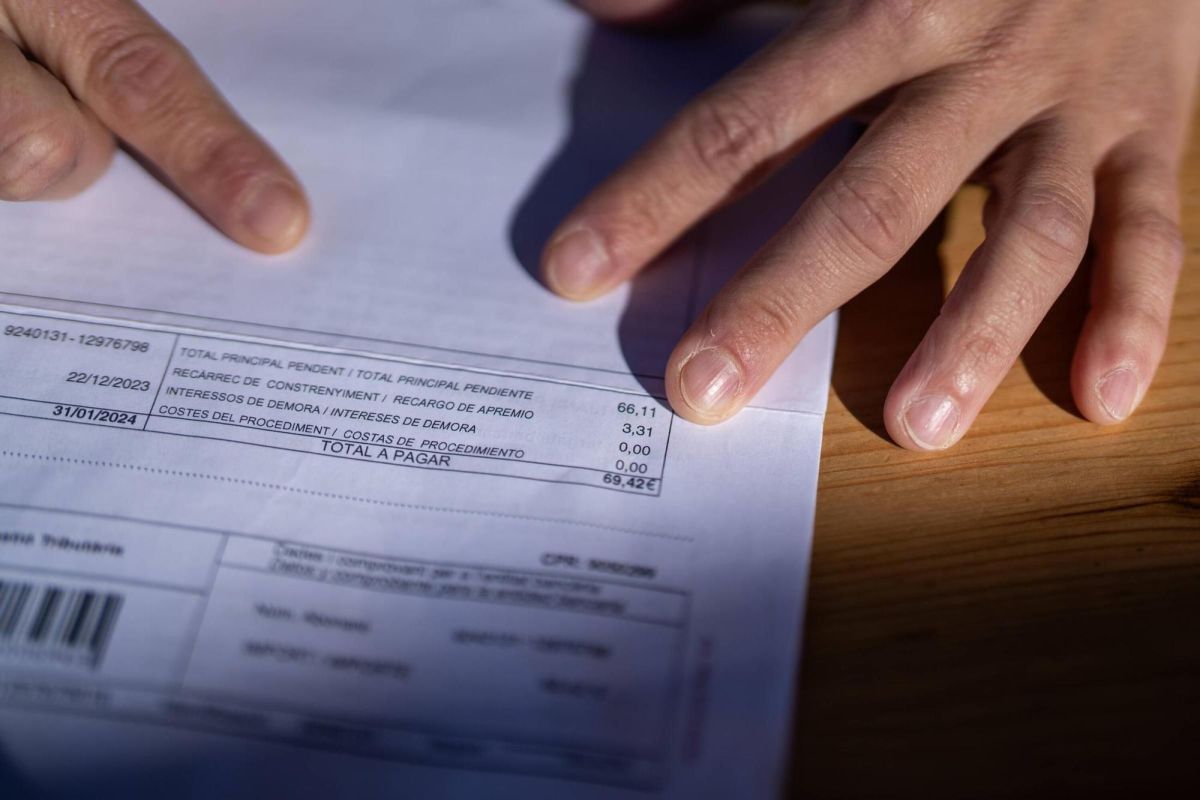
Antes de una demanda, lo habitual es que aparezcan consecuencias extrajudiciales. En muchos casos, el acreedor envía un requerimiento de pago para reclamar la deuda vencida y exigible. Ese requerimiento puede ser relevante para acreditar que se ha pedido el pago y, según el supuesto, para valorar la mora.
El art. 1100 CC regula cuándo el deudor incurre en mora, y el art. 1101 CC prevé que quienes incumplen sus obligaciones por dolo, negligencia o morosidad pueden quedar sujetos a la indemnización de daños y perjuicios. En la práctica, esto puede traducirse en intereses de demora o en otras consecuencias económicas si proceden por contrato o por ley.
Además, en determinados casos puede producirse la comunicación a ficheros de solvencia patrimonial, pero no por el mero impago sin más: conviene valorar si concurren los requisitos legales y la calidad de la deuda, especialmente su certeza y exigibilidad.
Cuándo puede el acreedor reclamar judicialmente una deuda
Si no se paga y no hay acuerdo, el acreedor puede iniciar una reclamación judicial de deuda. Esto no significa que toda deuda vaya a prosperar automáticamente: dependerá de la documentación, de la prueba disponible y de que la obligación sea exigible.
Cuando se trata de una deuda dineraria, determinada o determinable, vencida y exigible, y existe soporte documental, el juicio monitorio puede ser una vía útil, aunque no siempre procede ni es la única. En otros supuestos, la reclamación podrá canalizarse por el procedimiento declarativo que corresponda.
Si la deuda se discute, el deudor puede formular oposición a una deuda alegando, por ejemplo, pago, prescripción si realmente procede, error en la cuantía, falta de vencimiento o inexistencia del vínculo obligacional. La prescripción conviene examinarla con cautela, porque depende del tipo de acción y de la documentación; como referencia general, el art. 1964 CC puede ser relevante en acciones personales, pero no resuelve todos los casos por sí solo.
En obligaciones recíprocas, el art. 1124 CC puede entrar en juego para pedir el cumplimiento o la resolución con daños y perjuicios, según el contexto contractual, pero no toda deuda encaja de la misma forma en esta lógica.
Qué puede pasar si hay sentencia o título ejecutivo y sigues sin pagar
El embargo por deudas no nace simplemente por dejar de pagar. Para llegar a una ejecución forzosa suele ser necesario que exista una sentencia, un decreto, un acuerdo homologado o algún otro título ejecutivo reconocido por la ley, y que además se inicie la correspondiente ejecución.
Si eso ocurre y sigues sin pagar, pueden embargarse bienes o derechos del deudor dentro de los límites legales: saldos en cuentas, devoluciones, salarios en la parte embargable o determinados bienes patrimoniales. El alcance concreto dependerá de la cuantía reclamada, de los bienes localizados y de las reglas de ejecución aplicables.
Por tanto, la consecuencia más intensa del impago no es automática: requiere normalmente una base jurídica previa y un cauce procesal de ejecución.
Qué conviene revisar si te reclaman una deuda que no puedes pagar o que discutes
- Si existe contrato, factura, albarán, reconocimiento o cualquier prueba suficiente de la deuda.
- Si la deuda está realmente vencida y exigible.
- Si la cuantía es correcta y se han añadido intereses o gastos de forma justificada.
- Si ha habido pagos parciales, compensaciones o acuerdos posteriores.
- Si conviene negociar deudas aplazamientos o una quita antes de que avance la reclamación.
- Si ya existe requerimiento formal o demanda, porque los plazos de respuesta pueden ser importantes.
Diferenciar entre deber dinero y que esa deuda pueda reclamarse con éxito es esencial. A veces hay deuda, pero falta prueba suficiente; en otras, la documentación existe y la reclamación tiene una base sólida. Cada caso exige revisar papeles y contexto.
Conclusión: cómo actuar ante una deuda impagada sin empeorar la situación
Las consecuencias de no pagar una deuda en España pueden ir desde intereses y requerimientos hasta una reclamación judicial y, si existe título ejecutivo y se despacha ejecución, embargo. Pero no todo impago acaba igual ni toda reclamación es fundada en los mismos términos.
Lo más prudente suele ser revisar la documentación, comprobar si la deuda es exigible, valorar una negociación y, si ya hay requerimiento serio o demanda, consultar con un abogado para evitar errores que puedan empeorar la situación, tanto si eres deudor como si eres acreedor.
Fuentes oficiales
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.